
Finzee - Budget planner
- Évaluation
- 4,7
- Téléchargements
- 50.00K
- Classification du contenu
- PEGI 3
Finzee - Budget planner - Captures d'écran
Avantages
- Interface claire et agréable
- adaptée aux débutants.
- Catégorisation pratique pour suivre les dépenses au quotidien.
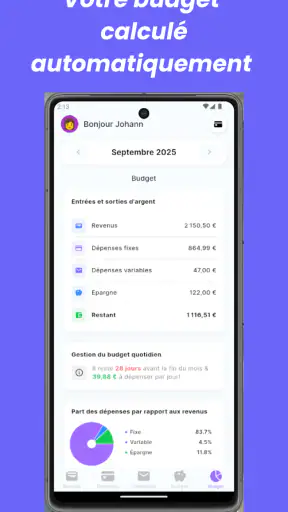
- Aide à visualiser rapidement l’état de son budget.
- Objectifs financiers utiles pour mieux épargner.
- Saisie des opérations suffisamment rapide sur mobile.
Inconvénients
- Certaines fonctions avancées peuvent nécessiter un abonnement.
- La synchronisation bancaire peut varier selon le pays.
- Les options de personnalisation restent parfois limitées.
- Une connexion est nécessaire pour certaines fonctionnalités.
- Peut sembler trop simple pour gérer un budget très complexe.
Finzee - Budget planner - Description
- Nom de l'application
- Finzee - Budget planner
- Nom du package
- ajl.budget.finzee
- Développeur
- AJL Budget
- Catégorie
- Finance
- Dernière mise à jour
- 15 sept. 2025
- Version
- 3.0.3
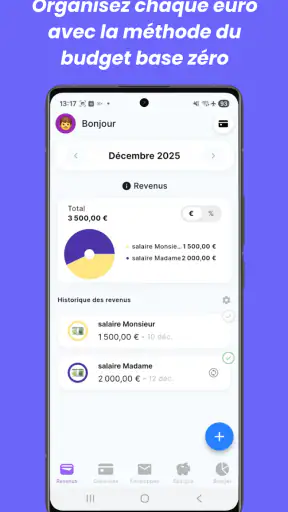
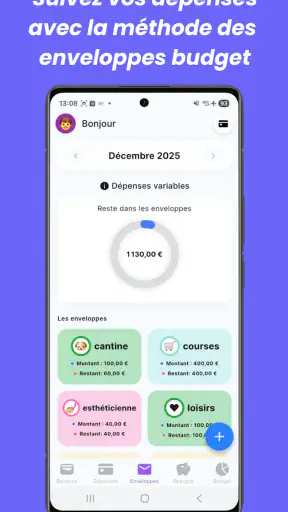
Quand on veut reprendre le contrôle de son argent, le problème n’est pas toujours le manque de volonté. C’est souvent l’absence d’un endroit simple où décider, avant de dépenser, ce que chaque euro doit faire. C’est dans cette situation que j’ai trouvé Finzee intéressant : cette application financière développée par AJL Budget propose de construire un budget base zéro, puis d’organiser l’épargne et les dépenses autour d’enveloppes. L’idée est concrète : au lieu de regarder seulement ce qui reste sur son compte, on attribue un rôle à son argent.
J’ai apprécié cette approche parce qu’elle correspond à une vraie situation quotidienne. On reçoit ses revenus, on pense au loyer, aux factures, aux courses, aux transports, puis on se demande pourquoi le solde disparaît si vite. Finzee essaie de déplacer la réflexion au début du mois, quand les décisions sont encore possibles. L’application est gratuite, classée dans la catégorie Finance et accessible avec une classification PEGI 3. Elle affiche une moyenne de 4,7 sur plus de six cents évaluations, avec plus de cinquante mille installations, ce qui lui donne déjà une base d’utilisateurs intéressante sans la présenter comme un outil bancaire universel.
De la situation confuse à un budget réellement décidé
La première étape utile consiste à partir de sa situation réelle, pas d’un budget idéal. Je conseille de prendre le montant effectivement disponible pour la période, puis de lister les dépenses qui ne peuvent pas être évitées : logement, énergie, abonnements indispensables, alimentation et déplacements. L’intérêt du budget base zéro est ensuite de ne pas laisser une somme “sans destination”. Même une petite réserve peut être affectée à une enveloppe précise plutôt que de rester mélangée au reste.
Cette méthode demande un changement d’habitude. Dans une application de suivi classique, on saisit souvent les dépenses après coup pour savoir où l’argent est parti. Ici, la logique est davantage préventive : je décide d’abord, puis je vérifie si mes dépenses respectent cette décision. Pour quelqu’un qui consulte son compte plusieurs fois par jour mais ne sait jamais combien il peut vraiment dépenser, ce renversement est probablement le point le plus pertinent de Finzee.
Je commencerais par des enveloppes assez larges. Une enveloppe “courses” peut rester séparée d’une enveloppe “sorties”, tandis qu’une enveloppe “imprévus” évite de sacrifier l’épargne au premier problème. Trop détailler dès le départ donne une impression de précision, mais transforme vite la gestion en corvée. Le bon niveau est celui qui permet de prendre une décision rapide avant un achat.
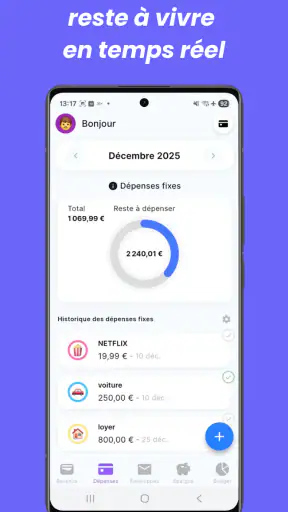
Un autre point important est de distinguer les dépenses régulières des dépenses prévisibles mais espacées. Une assurance, un cadeau ou une dépense annuelle ne devrait pas apparaître comme une surprise le jour où elle arrive. Je trouve plus utile de créer une enveloppe dédiée et de l’alimenter progressivement. Cette technique rend le budget moins flatteur sur le moment, puisque l’argent est déjà réservé, mais beaucoup plus honnête.
Le parcours quotidien : saisir, répartir, vérifier
Une fois le budget installé, le parcours devient plus parlant lorsqu’on le relie à une journée ordinaire. Imaginons que je fasse mes courses après le travail. Je ne regarde pas uniquement le solde général de mon compte : je vérifie l’enveloppe prévue pour l’alimentation. Si elle est presque vide, j’ai trois choix clairs : réduire l’achat, déplacer une somme depuis une autre enveloppe ou accepter consciemment de modifier mon plan.
Cette dernière possibilité compte beaucoup. Un budget utile ne doit pas punir chaque écart. Si des amis proposent une sortie imprévue, je préfère ajuster une enveloppe secondaire plutôt que considérer le mois comme raté. Finzee prend tout son sens dans cette capacité à arbitrer. L’application ne remplace pas le jugement ; elle rend le coût de chaque décision plus visible.
Pour garder une vision fiable, je recommande de saisir les dépenses au moment où elles se produisent, ou au moins une fois par jour. Attendre la fin de la semaine crée un angle mort, surtout pour les petits achats. Le risque n’est pas seulement d’oublier une opération : c’est de continuer à dépenser comme si l’enveloppe était intacte. La discipline de saisie est donc une condition importante de la qualité du résultat.
Je trouve également judicieux de regrouper les dépenses qui ont le même objectif, même si elles sont payées de façons différentes. Un café acheté avec une carte, un repas réglé en espèces et une commande passée en ligne doivent rester liés à la même intention budgétaire. Sinon, on obtient une liste d’opérations exacte mais une lecture peu utile. La valeur d’un budget base zéro vient moins de la transaction isolée que de la décision qu’elle représente.
Le passage entre budget, compte et réalité
Le point de friction le plus important apparaît au moment de faire le lien entre l’application et la vie bancaire. Finzee sert à organiser le budget, mais je ne le considérerais pas comme un remplacement automatique de l’application de sa banque. Il faut donc accepter un transfert d’information : je consulte mon compte réel, puis je reporte les opérations nécessaires dans mon organisation budgétaire.
Ce passage manuel peut sembler moins confortable qu’une synchronisation intégrée. En revanche, il oblige à regarder les mouvements avec attention. Je peux repérer une dépense oubliée, un prélèvement inhabituel ou une différence entre le montant prévu et le montant réellement payé. Pour une personne qui veut comprendre ses habitudes, cette étape a une vraie valeur pédagogique. Pour quelqu’un qui refuse toute saisie répétée, elle risque au contraire de devenir la raison d’abandonner.
Je conseille de choisir un moment fixe pour ce rapprochement, par exemple après les achats importants ou lors d’un point hebdomadaire. L’objectif n’est pas de transformer la gestion en comptabilité professionnelle, mais d’éviter que le budget et le compte bancaire racontent deux histoires différentes. Une enveloppe n’est utile que si son montant correspond encore à ce qui est réellement disponible.
La même prudence vaut pour les paiements différés et les prélèvements. Une dépense peut être décidée aujourd’hui, mais apparaître plus tard sur le compte. Dans ce cas, je la traiterais dès la décision, afin que l’argent soit considéré comme engagé. Cette habitude évite de croire qu’une somme est libre simplement parce qu’elle n’a pas encore été débitée.
Ce que l’on obtient après quelques cycles
Le meilleur résultat n’est pas forcément de dépenser moins partout. C’est plutôt de savoir pourquoi l’argent part et de choisir ce qui mérite de rester. Après plusieurs cycles, les enveloppes peuvent révéler que le problème vient d’une catégorie sous-estimée, d’un abonnement oublié ou de petites dépenses répétées. Cette lecture est plus exploitable qu’un simple total mensuel, car elle indique où agir.
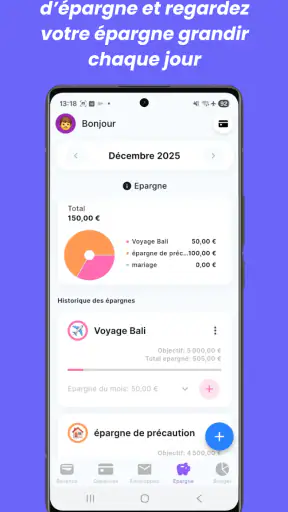
L’épargne devient aussi plus concrète. Au lieu de mettre de côté ce qui reste à la fin, on peut réserver une enveloppe dès que les revenus arrivent. Même si le montant est modeste, le fait de lui donner une place avant les dépenses courantes change la priorité. Je préfère cette méthode à une promesse vague de “faire attention” pendant le mois, car elle transforme l’intention en décision visible.
Il ne faut toutefois pas confondre enveloppe et argent supplémentaire. Déplacer une somme vers l’épargne dans le budget ne crée pas automatiquement un nouveau solde bancaire. Cela signifie que cette somme est réservée dans le plan. Il faut ensuite vérifier que le compte réel suit cette organisation, surtout si plusieurs comptes, espèces ou cartes sont utilisés. Cette distinction est essentielle pour éviter une fausse impression de sécurité.
Le système peut également aider lors d’un mois irrégulier. Si les revenus varient, je commencerais par financer les obligations et les besoins essentiels, puis je laisserais les dépenses flexibles attendre. Une enveloppe dédiée aux revenus variables ou aux imprévus peut amortir les écarts. En revanche, une personne dont la situation financière change chaque semaine devra accepter de réviser souvent ses priorités ; l’application ne supprimera pas cette incertitude.
Les détails qui font la différence dans l’usage
Le premier conseil que je donnerais est de ne pas créer une enveloppe pour chaque marchand. Une enveloppe doit représenter une décision : se nourrir, se déplacer, recevoir, anticiper une dépense ou épargner. Si elle devient une copie de l’historique bancaire, elle perd son rôle de guide. Cette règle rend le système plus léger et facilite les arbitrages quand une catégorie dépasse son objectif.
Le deuxième consiste à prévoir une marge volontaire. Un budget rempli à cent pour cent de dépenses prévues paraît efficace, mais il devient fragile au moindre écart. Garder une enveloppe souple pour les petits dépassements permet de corriger le plan sans toucher immédiatement au logement ou à l’épargne. Ce n’est pas une excuse pour dépenser davantage : c’est une manière de rendre le budget praticable.
Le troisième est de faire un bilan qui porte sur les décisions, pas seulement sur les montants. À la fin de la période, je regarderais les enveloppes dépassées et je me demanderais si le montant était irréaliste, si l’achat était exceptionnel ou si une habitude mérite d’être changée. Cette nuance évite de tirer une mauvaise conclusion d’un seul mois. Une dépense élevée mais prévue n’a pas le même sens qu’une succession de petites dépenses invisibles.
Enfin, je garderais une séparation nette entre l’argent déjà engagé et l’argent réellement disponible. Une somme destinée à une facture prochaine ne doit pas être réaffectée simplement parce qu’elle apparaît encore sur le compte. Cette vérification est particulièrement importante quand on utilise plusieurs moyens de paiement. Elle demande un peu de rigueur, mais elle protège contre le principal piège d’un budget numérique : confondre visibilité et disponibilité.
Pour qui l’application convient vraiment
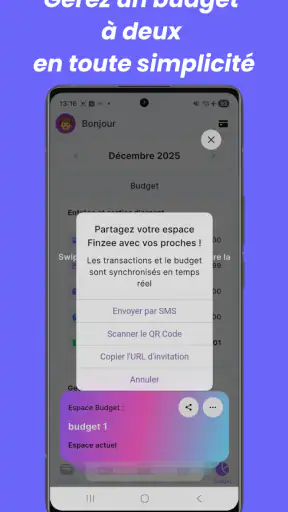
Finzee me paraît adaptée à la personne qui veut une méthode structurée sans passer directement à un tableur complexe. Elle peut convenir à un étudiant qui apprend à répartir un revenu limité, à un foyer qui souhaite clarifier ses dépenses communes ou à quelqu’un qui gagne correctement sa vie mais ne comprend pas pourquoi l’épargne n’avance jamais. Le principe des enveloppes parle rapidement, à condition d’accepter de participer activement au suivi.
Elle est aussi intéressante pour une personne qui a déjà essayé de noter ses dépenses sans obtenir de changement. Le suivi rétrospectif explique le passé, tandis que le budget base zéro donne une consigne pour la suite. Cette différence peut suffire à rendre les informations actionnables. Je la recommanderais notamment à quelqu’un qui veut préparer une dépense irrégulière au lieu de la subir.
Je serais plus réservé pour les utilisateurs qui cherchent une automatisation totale, une gestion bancaire intégrée ou un outil destiné à plusieurs personnes avec des circuits financiers très complexes. Dans ces cas, une solution spécialisée dans la synchronisation ou un tableur personnalisé peut être plus approprié. Finzee semble surtout conçu pour aider à décider et à suivre, pas pour remplacer tous les outils financiers autour de soi.
Les personnes qui ont besoin d’un accompagnement financier personnalisé doivent également garder leurs attentes à un niveau réaliste. Une application peut organiser les chiffres, mais elle ne connaît pas les priorités familiales, les dettes, les obligations légales ou les choix de vie. Son rôle est de rendre les décisions plus lisibles. La qualité du résultat dépendra toujours des montants saisis et de la régularité du suivi.
Les limites à accepter avant de commencer
La première limite est la saisie. Même une interface agréable ne supprime pas le besoin d’actualiser son budget. Si je laisse plusieurs jours passer, les enveloppes perdent leur valeur pratique et je risque de prendre des décisions sur une information dépassée. Il faut donc voir cette application comme une habitude courte mais régulière, et non comme un outil que l’on installe une fois pour être ensuite tranquille.
La deuxième concerne la complexité progressive. Au début, quelques enveloppes suffisent. Puis on peut être tenté d’ajouter des objectifs, des réserves et des catégories intermédiaires jusqu’à rendre la lecture confuse. Je recommande de supprimer régulièrement ce qui ne sert pas à décider. Un budget plus détaillé n’est pas forcément un budget plus précis ; il peut simplement demander plus d’entretien.
La troisième limite est psychologique. Voir qu’une enveloppe est vide peut être utile, mais aussi décourageant si les revenus sont très serrés. Dans cette situation, le problème ne vient pas de la méthode. Il faut utiliser l’application pour hiérarchiser les urgences et préparer les échéances, sans croire qu’un classement peut créer de l’argent. La clarté aide à agir, mais elle ne remplace pas une marge financière.
La version actuelle est la 3.0.3 et l’application fonctionne à partir d’Android 7.0. Elle est proposée gratuitement, avec des achats intégrés pouvant aller de 4,99 € à 94,99 € lorsqu’ils sont facturés via Google Play. Pour moi, cela signifie qu’il faut regarder attentivement ce qui est inclus dans l’expérience gratuite avant de bâtir toute sa méthode autour d’une fonction particulière. Le coût éventuel doit rester cohérent avec l’usage réel, surtout si l’on cherche simplement une organisation de base.
Mon verdict après le parcours complet
Ce que je retiens de Finzee, c’est une approche plus utile qu’un simple carnet de dépenses : elle pousse à attribuer un rôle à l’argent avant qu’il ne disparaisse. Le parcours fonctionne bien quand je pars d’un revenu réel, que je crée peu d’enveloppes, que je reporte les opérations avec régularité et que je rapproche souvent le budget du compte bancaire. Le résultat attendu n’est pas la perfection, mais une série de décisions visibles et corrigibles.
Je la conseillerais à quelqu’un qui veut commencer sérieusement avec le budget base zéro et qui accepte une part de suivi manuel. Ses points forts sont la logique des enveloppes, la place donnée à l’épargne et la possibilité de transformer un solde général en priorités concrètes. Ses faiblesses apparaissent surtout chez les utilisateurs qui veulent une expérience entièrement automatique ou qui ne souhaitent pas consacrer quelques minutes à la mise à jour.
Au final, je trouve que cette application mérite d’être essayée par une personne qui se reconnaît dans cette phrase : “Je gagne de l’argent, mais je ne sais pas où il va.” Elle ne promet pas de résoudre les finances à la place de l’utilisateur, et c’est plutôt sain. Elle fournit un cadre pour passer de l’observation à l’action. Si vous êtes prêt à donner une destination à chaque somme et à corriger le plan quand la réalité change, Finzee peut devenir un compagnon de budget simple, concret et suffisamment flexible pour la vie quotidienne.
FAQ
Qu’est-ce que Finzee - Budget planner et à qui s’adresse cette application ?
Finzee - Budget planner est une application conçue pour aider à organiser ses finances personnelles au quotidien. Elle permet généralement de suivre les revenus, les dépenses et les catégories de budget afin d’avoir une vision plus claire de sa situation financière. Elle peut convenir aux débutants comme aux utilisateurs souhaitant mieux contrôler leurs dépenses, préparer un objectif d’épargne ou simplement éviter les oublis en fin de mois.
Finzee - Budget planner est-elle gratuite ou propose-t-elle des achats intégrés ?
Avant de télécharger Finzee, il est recommandé de vérifier les conditions affichées sur la page officielle de l’application, car la disponibilité des fonctions gratuites et premium peut varier selon la version, le pays et le système utilisé. Certaines fonctionnalités avancées, comme des rapports détaillés, des options de personnalisation ou la suppression de publicités, peuvent être proposées via un abonnement ou des achats intégrés.
Comment ajouter et suivre ses revenus et ses dépenses dans Finzee ?
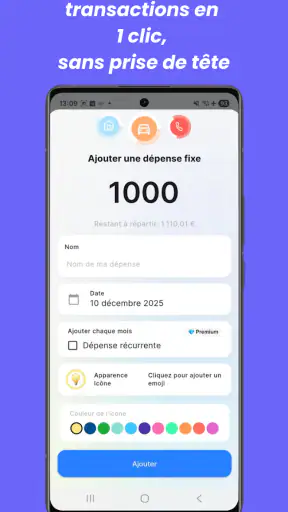
L’utilisation de Finzee repose généralement sur l’ajout manuel des opérations financières, avec un montant, une date, une catégorie et éventuellement une note. Cette méthode permet de suivre précisément les achats du quotidien, les factures et les revenus récurrents. Pour obtenir des résultats fiables, il est important d’enregistrer régulièrement chaque transaction et de conserver des catégories cohérentes afin que les statistiques mensuelles restent faciles à comprendre.
Finzee - Budget planner se connecte-t-elle directement à mon compte bancaire ?
La connexion automatique à une banque dépend des fonctionnalités réellement proposées par la version installée et de la compatibilité avec les établissements financiers de votre pays. Si cette option n’est pas disponible, le suivi s’effectue manuellement, ce qui peut être préférable pour les personnes qui ne souhaitent pas partager leurs informations bancaires. Avant toute synchronisation, consultez attentivement les autorisations, la politique de confidentialité et les conditions du service.
Mes données financières sont-elles protégées dans Finzee ?
Les informations enregistrées dans une application de budget peuvent être sensibles. Avant de saisir des données détaillées, il est conseillé de consulter la politique de confidentialité de Finzee afin de comprendre quelles informations sont collectées, où elles sont stockées et si elles peuvent être synchronisées avec un compte en ligne. Évitez de renseigner des mots de passe bancaires et activez, lorsque l’option existe, un code d’accès ou une protection biométrique.


